ליסינג פרטי, מימון מלא או מזומן: מה באמת משתלם יותר לקנות?
◆
עומדים מול רכב שאהבתם, והנציג מציע "מימון מלא בלי מקדמה" או "ליסינג עם תשלום נוח". במקביל אתם שואלים אם לא עדיף פשוט לשלם במזומן. זו אחת ההחלטות היקרות ביותר סביב קניית רכב, והמספר שבפרסומת הוא כמעט אף פעם לא כל התמונה.ב-2026 סביבת הריבית נוחה יותר מאשר בשיא של השנים הקודמות, אבל היא עדיין לא "כסף זול". נכון לנובמבר 2026, ריבית בנק ישראל עומדת על 3.25%, וריבית הפריים — ריבית בנק ישראל בתוספת 1.5% — על 4.75%. ההחלטה הבאה של הוועדה המוניטרית נקבעה ל-23 בנובמבר 2026, והנתונים האלה יכולים להשתנות. לכן משווים לפי הריבית האפקטיבית שלכם היום, לא לפי סיסמה של אתמול.אנחנו באוטו מאץ' לא מוכרים רכבים ולא קשורים לסוכנות או לחברת מימון. אנחנו הצד שלכם בעסקה. המטרה כאן היא להבין מה באמת משתלם — לפי התקציב, סגנון הנסיעה והתכניות שלכם — לפני שחותמים.חשוב לדעת: זהו מידע כללי ואינו ייעוץ פיננסי, משפטי או שיווק אשראי. הריביות והתנאים משתנים לפי הלווה, הרכב וגוף המימון. המספרים במדריך מבוססים על מקורות שפורסמו עד נובמבר 2026, או מסומנים במפורש כדוגמה להמחשה. בדקו תמיד את ההצעה העדכנית שקיבלתם בכתב.
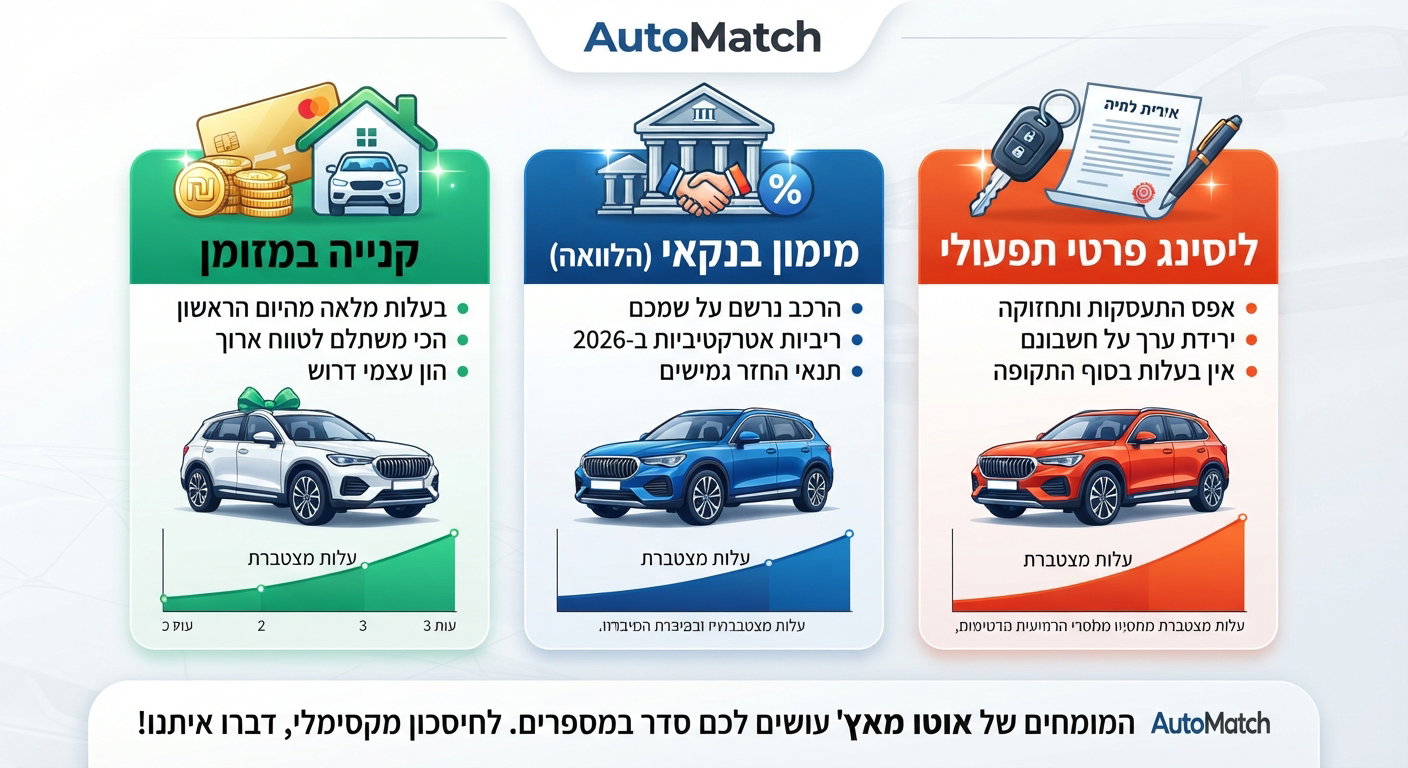
שלושת המסלולים, בקצרה
מזומן
קנייה במזומן
משלמים את מלוא מחיר הרכב מההון העצמי. הרכב נרשם על שמכם מהיום הראשון, בלי הלוואה ובלי שעבוד למממן. אין ריבית, אבל הכסף יוצא מהכיס עכשיו ואינו זמין לחיסכון או לכרית ביטחון.מימון
מימון מלא או הלוואה
הלוואה לרכישת הרכב מהבנק, מחברת מימון של יבואן או מגוף חוץ-בנקאי. "מימון מלא" פירושו לרוב מימון של עד 100% ממחיר הרכב, לעיתים בלי מקדמה. הרכב שלכם, אבל בדרך כלל משועבד, וחייבים ביטוח מקיף עם סעיף שיעבוד. במסלול בלון חלק מהקרן נדחה לתשלום גדול בסוף התקופה.ליסינג
ליסינג פרטי
עסקה לרוב ל-36 עד 48 חודשים, עם מקדמה ותשלום חודשי. בחלק מהמסלולים הרכב על שמכם ובחלקם על שם החברה; בחלקם יש בלון ובאחרים מחזירים את הרכב. ליסינג תפעולי מדגיש נוחות: לעיתים ביטוח וטיפולים כלולים. ליסינג מימוני קרוב יותר להלוואה עם יתרה בסוף.
יתרונות וחסרונות
קנייה במזומן
- אין ריבית, אין עמלת הקמה, והרכב נקי משעבוד — קל יותר למכור או להחליף.
- קל להשוות מחיר: מה שסוכם הוא מה ששילמתם, בתוספת אחזקה שוטפת.
- סכום גדול יוצא בבת אחת, ולעיתים מוותרים על נזילות או על תשואה במקום אחר.
- אתם סופגים במלואכם את ירידת הערך, במיוחד בשנים הראשונות של רכב חדש.
מימון מלא / הלוואת רכב (כולל בלון)
- אפשר לקנות ולשמור הון עצמי בצד, והרכב נרשם על שמכם.
- בנקים ויבואנים מציעים מסלולים עד 100% מימון, לרוב עד 60 תשלומים, ולעיתים עם אופציית בלון. כשיש אשראי טוב, הצעת בנק תחרותית יכולה להיות זולה יותר ממימון "נוח" על רצפת המכירה.
- משלמים ריבית, ולעיתים עמלות. בריבית משתנה צמודת פריים ההחזר יכול לעלות או לרדת עם החלטות בנק ישראל.
- בלון מקטין את התשלום החודשי, אבל משאיר יתרה גדולה לסוף. הריבית הכוללת לרוב גבוהה יותר, כי הקרן יורדת לאט.
- פירעון מוקדם עשוי להיות כרוך בעמלה — גם בהלוואה בנקאית, לפי הכללים החלים על הלוואות שאינן לדיור.
ליסינג פרטי
- תשלום חודשי ידוע מראש, ולעיתים בלי הון עצמי גדול.
- בליסינג תפעולי החברה לעיתים סופגת את סיכון ירידת הערך; בסוף מחזירים את הרכב ועוברים הלאה.
- אפשר לכלול בעסקה רישוי, ביטוח, טיפולים ואבזור — וזה מפשט את הניהול השוטף.
- אם לא מימשתם אופציית רכישה, אין בידכם נכס בסוף התקופה.
- מגבלת קילומטרים, חיובי בלאי, דמי יציאה ואופציית רכישה במחיר שנקבע מראש יכולים לייקר את העסקה ביום ההחזרה.
- בישראל אין חוק ליסינג ייעודי; התנאים החשובים כתובים בחוזה של החברה.
טבלת השוואה
הטבלה מסכמת את ההבדלים העקרוניים. הסכומים המספריים מופיעים בדוגמה להמחשה שבפרק הבא.
דוגמה להמחשה: רכב ב-150,000 ₪ על פני שלוש שנים
זו דוגמה להמחשה בלבד — לא הצעת מחיר
המספרים האלה מראים סדרי גודל, לא את העסקה שלכם. קחו את השיטה, והציבו את ההצעות שקיבלתם בכתב.הנחות העבודה בדוגמה: רכב ב-150,000 ₪ ל-36 חודשים. שווי משוער בסוף: כ-90,000 ₪ (ירידת ערך של כ-40%, בתוך טווח של כ-35%–42% שמופיע בסקירות לגבי רכב חדש אחרי שלוש שנים; בפועל תלוי בדגם, בקילומטראז' ובביקוש). מימון מלא: הלוואה של 150,000 ₪ בריבית שנתית להמחשה של 7% (לוח שפיצר) — לא הריבית שתקבלו בהכרח. נכון לנובמבר 2026 הפריים הוא 4.75%, ויש הצעות בנקאיות לרכב חדש שמתחילות קרוב לפריים (למשל "החל מפריים + 0.2%" בבנק הבינלאומי, נכון לפרסום מספטמבר 2026). מסלול בלון: אותה ריבית, עם בלון של 40% (60,000 ₪). ליסינג תפעולי: 3,000 ₪ בחודש, בתוך טווח של כ-2,800–3,200 ₪ שפורסם ב-2026 כהערכה לעסקה כזו; הנחנו שביטוח וטיפולים כלולים, כפי שקורה בחלק מהעסקאות. במזומן ובמימון, ביטוח וטיפולים אינם כלולים בטבלה — הוסיפו את ההצעות שלכם.
התשלום החודשי הנמוך אינו בהכרח העסקה הזולה. הבלון נראה נוח בחודש השוטף, אבל בדוגמה הריבית הכוללת גבוהה יותר מאשר בהלוואה רגילה — כי הקרן יורדת לאט יותר. הליסינג יוצא יקר יותר אם משווים רק כסף שיצא, אך חלק מהפער הוא מחיר הנוחות (ביטוח, טיפולים, ולעיתים רכב חלופי). המזומן יוצא הזול ביותר כאן, בתנאי שהסכום לא פוגע בביטחון הכלכלי. שני סייגים: למזומן יש גם "עלות הזדמנות" שלא הצבנו, כי היא אישית; ואם מוסיפים לקנייה ביטוח, רישוי וטיפולים, הפער מול ליסינג תפעולי מצטמצם. ולפני שמשווים רק רכב חדש: לעיתים המסלול המשתלם הוא רכב יד שנייה שנבדק היטב, שכבר עבר את ירידת הערך החדה של השנה הראשונה.
למי כל מסלול מתאים?
- מזומן — למי שיש הון פנוי אחרי כרית ביטחון אמיתית, רוצה בעלות נקייה, ואינו צריך את הכסף ליעד קרוב. אם התשלום מרוקן אתכם, זו לא עסקה חכמה גם אם "חסכתם את הריבית".
- הלוואת רכב רגילה — למי רוצה שהרכב יהיה שלו, יכול לעמוד בתשלום החודשי המלא, ומשווה ריבית אפקטיבית בין בנק ליבואן. מקדמה גבוהה יותר ופריסה קצרה יותר מקטינות בדרך כלל את סך הריבית.
- מימון עם בלון — למי שצריך החזר חודשי נמוך יותר ויודע מראש מה יקרה בסוף: מכירה, טרייד-אין, מימון מחדש או תשלום היתרה. בלי תוכנית כזו, הבלון הוא סיכון, לא הטבה.
- ליסינג תפעולי — למי מעדיף ראש שקט, מחליף רכב כל שלוש-ארבע שנים, נוסע בתוך מכסת הקילומטרים, ומוכן לשלם על הנוחות. לעצמאים ולעסקים עשוי להיות גם היבט מס — רק עם ייעוץ מקצועי.
- ליסינג מימוני או אופציית רכישה — למי שרוצה תשלום נמוך עכשיו ושוקל לקנות בסוף. חובה להשוות את מחיר האופציה לשווי השוק הצפוי, לא רק להתרשם מהחודשי.
אם אתם עדיין בשלב "איזה מסלול נכון לנו", זה שלב התכנון: תקציב אמיתי, כולל ביטוח ואחזקה, ורק אז חיפוש רכב. באוטו מאץ' זה המסלול שנקרא PLAN-MATCH — הכוונה לפני שרצים לחתום.
עלויות נסתרות ומלכודות שחשוב להכיר
1. הבלון שנשמע כמו הנחה
"מימון מלא" ו"תשלום חודשי נמוך" הולכים לעיתים יחד עם יתרת סוף תקופה. יבואנים ובנקים מציעים מסלולים עם דחיית חלק מהקרן, או "אופציה לסוף תקופה", בפריסה נפוצה של 36, 48 או 60 תשלומים. השאלה אינה אם אפשר — אלא מה גובה היתרה, והאם שווי הרכב בסוף יכסה אותה. אם הבלון גבוה מערך השוק, אתם "מתחת למים": מוכרים ועדיין נשאר חוב. בדקו את סכום הבלון או מחיר האופציה מול מחירון לוי יצחק ומחיר השוק האמיתי. המחירון הוא עוגן לביטוח ולמימון, לא תמיד המחיר שתקבלו במכירה.
2. קנסות קילומטרים ובלאי ביום ההחזרה
בליסינג פרטי מגבלת הנסועה היא אחד הסעיפים היקרים ביותר. בחוזים רבים מופיעה תקרה שנתית, למשל 15,000 או 20,000 ק״מ, ולעיתים 20,000 עד 30,000 ק״מ. יש גם עסקאות בלי הגבלה, והמחיר החודשי מגלם את זה. חריגה מחויבת לפי תעריף לקילומטר; בסקירה מ-2026 צוין טווח של כ-40 אגורות עד שקל ויותר לק״מ. דוגמה מאותו מקור: 15,000 ק״מ עודפים ב-60 אגורות הם 9,000 ₪ ביום ההחזרה. בדקו אם החישוב מצטבר לכל התקופה או נסגר כל שנה בנפרד. ואל תשכחו את סעיף הבלאי: שריטות וצמיגים שחוקים עלולים להיגבות לפי מחירון החברה. בקשו את נספח הבלאי בכתב, וצלמו את הרכב במסירה ובהחזרה.
3. ביטוח מקיף וביטוח חובה
ביטוח חובה חל על כל רכב, בכל מסלול. בהלוואה עם שעבוד, בנקים דורשים בדרך כלל גם מקיף עם סעיף שיעבוד לטובת המממן. בליסינג הביטוח לעיתים כלול, אבל ההשתתפות העצמית ורמת הכיסוי כתובות בחוזה — לא תמיד בפוליסה שבחרתם. אל תשוו תשלום "כולל ביטוח" להלוואה בלי להוסיף את עלות הפוליסה. מחירי המקיף משתנים מאוד. בדוגמאות חישוב מ-2026 הופיע גם תרחיש של כ-6,500 ₪ בשנה למקיף על רכב בשווי 150,000 ₪ — זה תרחיש להמחשה, לא ממוצע שוק. בקשו הצעות עדכניות והציבו את המספר שלכם.
4. עמלות פירעון מוקדם
אפשר לפרוע הלוואת רכב לפני הזמן, אבל זה לא תמיד חינם. בהלוואות בנקאיות שאינן לדיור נהוגות בין היתר עמלה תפעולית (בסדר גודל של 60 ₪ לפי דפי הסבר של בנקים), עמלה של 0.10% מהסכום הנפרע אם לא נמסרה הודעה מוקדמת של 10 ימים, ולעיתים הפרשי היוון — בעיקר כשהריבית קבועה והריבית במשק ירדה. במימון חוץ-בנקאי או אצל היבואן התנאים נקבעים בחוזה ויכולים להיות שונים. בקשו את דף ההסבר לפירועון מוקדם לפני החתימה.
5. ערך הגרט, ירידת ערך ומה קורה בתאונה
רכב חדש מאבד בדרך כלל את החלק החד ביותר מערכו בשנה הראשונה. בסקירות שוק מקובל לדבר על כ-14% עד 20% בשנה הראשונה, עם הבדלים גדולים בין דגמים. אחרי שלוש שנים מופיעים טווחים של כ-35% עד 42% מהמחיר הראשוני — הערכה, לא חוק טבע. בקנייה ובמימון זו ההוצאה הגדולה שלא רואים בחשבון החודשי. בליסינג, אם מחיר אופציית הרכישה נקבע היום לפי תחזית אופטימית, מחר הוא עלול להיות גבוה ממחיר השוק. ובאובדן גמור או גניבה, הפיצוי הביטוחי מתבסס לרוב על מחירון לוי יצחק, לא על מה ששילמתם וגם לא על יתרת ההלוואה. אם קניתם מעל המחירון או נשאר בלון גבוה, עלול להיווצר פער.
6. עוד סעיפים מהאותיות הקטנות
- עמלת הקמה, אגרת רישוי שמתווספת למקדמה ואינה חלק מהמימון, ואבזור שנשאר מחוץ למחיר המודעה.
- תשלומים צמודים למדד בחלק מעסקאות הליסינג — התשלום "הקבוע" כבר אינו קבוע לגמרי.
- דמי יציאה מוקדמת, ותשלום ראשון שבחוזים מסוימים מוגדר כלא-מוחזר גם אם החזרתם את הרכב מוקדם.
- במכירה עתידית, החוק מחייב לגלות שהרכב היה בבעלות חברת השכרה או ליסינג — וזה יכול להשפיע על המחיר.
רשימת בדיקה: שאלות לשאול לפני שחותמים
שמרו את הרשימה, ואל תסתפקו בתשובה בעל-פה. בקשו הכול בכתב.
- מהי הריבית המתואמת (האפקטיבית), לא רק הנקובה? ומה סך ההחזר על אותו סכום ואותה תקופה?
- האם הריבית קבועה או משתנה צמודת פריים? מה קורה להחזר אם הפריים עולה ב-0.5% או ב-1%?
- האם יש בלון או "יתרת סוף תקופה"? כמה בדיוק, והאם אני חייב לרכוש או שאפשר להחזיר?
- מה כלול בתשלום החודשי — ביטוח חובה, מקיף, רישוי, טיפולים, צמיגים, רכב חלופי — ומה לא?
- מה מכסת הק״מ, מה התעריף לחריגה, והאם החישוב שנתי או מצטבר?
- מהם תנאי ההחזרה וחיובי הבלאי? האם יש נספח מחירון נזקים?
- מהי עמלת הפירעון המוקדם או דמי היציאה, לפי טבלה כתובה?
- האם הרכב משועבד, והאם חובה מקיף עם סעיף שיעבוד? למי משולמים הפיצויים בתאונה או בגניבה?
- מה מחיר אופציית הרכישה, ואיך הוא עומד מול מחירון ומול מחיר שוק צפוי בעוד שלוש או ארבע שנים?
- האם מחיר "בלי ריבית" או "החזר נמוך" מגיע עם מחיר רכב גבוה יותר, אבזור חובה או תקופה ארוכה במיוחד?
שאלות נפוצות
מה באמת משתלם יותר ב-2026 — ליסינג, מימון או מזומן?
אין תשובה אחת לכולם. אם יש הון פנוי בלי לפגוע בכרית הביטחון, קנייה במזומן בדרך כלל זולה יותר: אין ריבית, והרכב נשאר בידכם. מימון משתלם יותר כשהריבית האפקטיבית סבירה ואתם צריכים את הנזילות. ליסינג משתלם בעיקר למי שמשלם על נוחות, מחליף רכב לעיתים קרובות ועומד במכסת הק״מ. ב-2026 הפריים נמוך יותר מאשר בשיא, וזה משפר את כדאיות המימון — אבל עדיין צריך לחשב סך עלות, לא רק תשלום חודשי.מה זה "מימון מלא" ומה זה בלון?
מימון מלא פירושו בדרך כלל מימון של עד 100% ממחיר הרכב, לעיתים בלי מקדמה. בנקים ויבואנים מפרסמים מסלולים כאלה לרכב חדש, לרוב עד 60 תשלומים ובכפוף לאישור אשראי ולשעבוד הרכב. בלון הוא דחייה של חלק מהקרן לתשלום אחד בסוף התקופה. הוא מקטין את ההחזר החודשי ומעלה את הסיכון בסוף, אם שווי הרכב לא יכסה את היתרה.האם ליסינג פרטי כולל ביטוח וטיפולים?
לא תמיד. אפשר להוסיף לעסקה רישוי, ביטוח וטיפולים, ואז הם מגולמים בתשלום החודשי. יש גם עסקאות שבהן התשלום מכסה בעיקר את החכירה, והשאר עליכם. לפני שמשווים שתי הצעות, יישרו מה כלול בכל אחת מהן. אחרת אתם משווים מחיר מלא למחיר חלקי.מה קורה אם חורגים ממכסת הקילומטרים בליסינג?
משלמים לפי התעריף שכתוב בחוזה, בדרך כלל בתום התקופה, על כל הקילומטרים העודפים. אם אתם יודעים שתיסעו הרבה, כמעט תמיד זול יותר לקנות מראש מכסה גבוהה יותר — או לשקול קנייה, שבה אין תקרת ק״מ. הצהרה אופטימית מדי על הנסועה היא אחת הטעויות היקרות בעסקה הזו.אפשר לפרוע הלוואת רכב מוקדם בלי קנס?
אפשר לפרוע מוקדם, אבל ייתכנו עמלות. בבנקים מדובר לרוב בעמלה תפעולית קטנה, בעמלה על העדר הודעה מוקדמת, ולעיתים בהפרשי היוון — בעיקר בריבית קבועה. בגופים אחרים הכללים נקבעים בחוזה. אל תחתמו לפני שראיתם את דף ההסבר, במיוחד אם אתם מתכננים למכור את הרכב לפני סוף ההלוואה.אולי בכלל עדיף לקנות יד שנייה במקום רכב חדש בליסינג או במימון מלא?
לעיתים כן, ולא מעט פעמים זה המסלול החכם יותר כלכלית. רכב חדש סופג את ירידת הערך החדה ביותר בשנים הראשונות. רכב יד שנייה שנבדק לעומק — היסטוריית טיפולים, עבר ביטוחי, מצב מכני ומחיר שוק אמיתי — יכול לתת כמעט אותה תועלת בפחות כסף. מצד שני, ברכב מליסינג יש לרוב היסטוריית טיפולים מלאה. אין תשובה אוטומטית; יש בדיקה. וזה הליווי שאנחנו נותנים באוטו מאץ': לא למכור לכם מסלול, אלא למצוא את העסקה הנכונה.שורה תחתונה
ליסינג פרטי, מימון מלא ומזומן הם לא "טוב" מול "רע". הם שלוש דרכים לשלם על אותו צורך, עם מחיר שונה לנוחות, לסיכון ולבעלות. ב-2026, כשהפריים עומד על 4.75% והיבואנים מתחרים על הקונים, אפשר למצוא מימון הגיוני יותר מאשר בשיא הריבית — ועדיין להפסיד כסף אם מסתכלים רק על התשלום החודשי ומתעלמים מבלון, מקילומטרים, מביטוח ומירידת ערך.הדרך הנכונה פשוטה: ליישר את כל ההצעות לאותו רכב, לאותה תקופה ולאותם שירותים; לחבר מקדמה, תשלומים, סוף תקופה ועלויות נלוות; ולהחסיר את שווי הרכב שיישאר בידכם, אם יישאר. המספר הזה — העלות הנטו — הוא הסיפור. השאר זה שיווק.ואם אתם מתלבטים בין המסלולים, או בין רכב חדש ליד שנייה שנראית "כמעט חדשה", אל תעשו את זה לבד מול נציג שמטרתו לסגור עסקה. אנחנו באוטו מאץ' עובדים רק בשבילכם: אפיון תקציב וצרכים, השוואת חלופות, ובמידת הצורך גם ליווי מלא עד מסירת המפתח — כולל פתרונות מימון וטרייד-אין במסלול החלפה.
רוצים שנעשה לכם סדר במספרים?
השאירו פרטים באתר או כתבו לנו בוואטסאפ. נעבור איתכם על הצרכים, על התקציב ועל ההצעות שקיבלתם — ונגיד לכם ביושר מה משתלם, ומה רק נראה משתלם
א׳–ה׳ 9:00–19:00 · ו׳ 8:30–13:45 ·
מדריכים ושירותים קשורים באתר
- מחירון לוי יצחק מול השטח: כמה הרכב שווה באמת? — חשוב להבנת ערך הגרט, הבלון ואופציית הרכישה.
- מאץ' מנצח: מסלולי הייעוץ והליווי — כולל תכנון תקציב (PLAN-MATCH) וליווי החלפה עם מימון וטרייד-אין (TRADE-MATCH).
- קניית רכב: איך לעשות את זה נכון — צרכים, תקציב ומה לבדוק לפני בחירת הרכב עצמו.